苫小牧・室蘭・千歳の新築・注文住宅・リフォームなら大鎮キムラ建設


苫小牧・室蘭・千歳の新築・注文住宅・リフォームなら大鎮キムラ建設
苫小牧・室蘭・千歳・札幌で新築、
注文住宅を建てるなら大鎮キムラ建設。
マーケの東本です
住宅ローンを考えていると、
「自分1人の収入では希望する金額を借りられないかもしれない」
「親の収入も合わせて申し込むことはできる?」
と気になる方もいるのではないでしょうか。
住宅ローンには、一定の条件を満たせば親の収入を合算して審査を受けられる商品があります。
ただし、誰でも親の収入を合算できるわけではありません。
親の年齢や続柄、同居の有無、返済責任、借入期間などの条件は、金融機関や住宅ローン商品によって異なります。
今回は、親との収入合算を検討するときに知っておきたい基本的なポイントをわかりやすく解説します。
住宅ローンには、申込者本人の収入だけでなく、一定の条件を満たす家族の収入を加えて審査を受けられる「収入合算」という方法があります。
そのため、親との収入合算が利用できる住宅ローンもあります。
ただし、最初から収入合算を前提にするのではなく、まずは自分の収入でどのくらい借りられるのかを確認しておくことが大切です。
そのうえで希望する住宅の予算との差がある場合に、収入合算などの方法を検討すると整理しやすくなります。
また、「借りられる金額が増えること」と「無理なく返済できること」は別です。
収入合算を利用する場合も、毎月の返済額や将来の家計まで含めて考える必要があります。
住宅ローンの借り方には、単独ローン、収入合算、ペアローンなどがあります。
単独ローンは、基本的に1人の収入をもとに住宅ローンを申し込む方法です。
収入合算は、申込者の収入に、一定の条件を満たす家族などの収入を加えて審査を受ける方法です。
一方のペアローンは、2人がそれぞれ住宅ローンを契約する方法です。
そのため、「収入合算=ペアローン」ではありません。
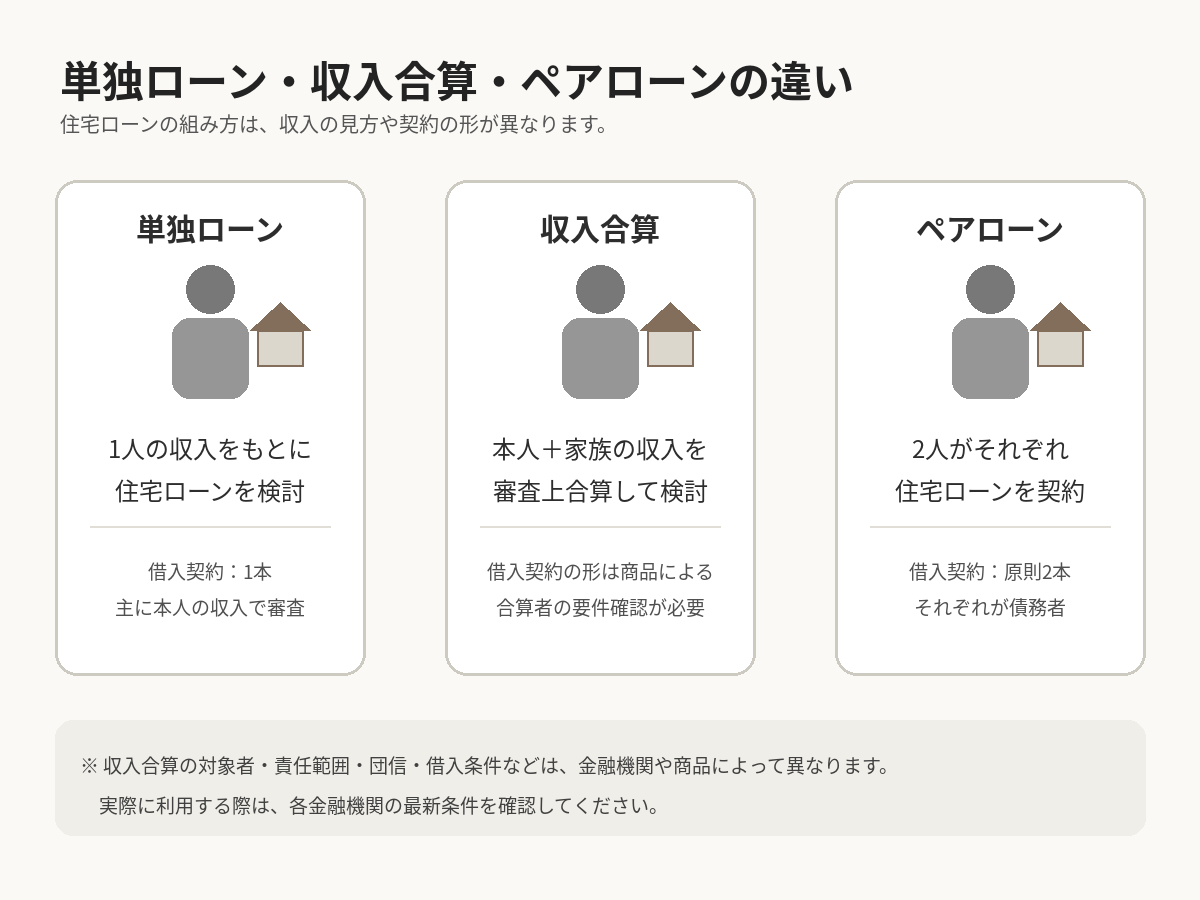
また、収入合算でも金融機関や商品によって、収入を合算する人が連帯債務者になる場合や、連帯保証人になる場合などがあります。
名称だけで判断せず、誰が契約者となり、誰にどのような返済責任が生じるのかを確認することが重要です。
親との収入合算を検討するときは、主に次のような条件を確認します。
具体例として、住宅金融支援機構の【フラット35】では、一定の条件を満たす親・子などの直系親族や配偶者等1名の収入を合算できます。
【フラット35】の場合、収入合算者は申込時70歳未満であること、原則として申込本人と同居すること、連帯債務者になることなどの条件があります。
また、合算する金額によっては、収入合算者の年齢が借入期間の上限に影響する場合もあります。
ただし、これは【フラット35】の制度の例です。
民間の住宅ローンを含め、対象となる人や年齢、同居条件、合算できる収入などは商品によって異なります。
「親子だから収入を合算できる」と考えるのではなく、検討している金融機関の商品条件を確認しましょう。
親の収入を合算する場合に特に確認しておきたいのが、親がどのような立場で住宅ローンに関わるのかという点です。
住宅ローンによって、収入合算者が連帯債務者になる場合や、連帯保証人になる場合などがあり、責任の範囲も異なります。
また、団体信用生命保険(団信)の扱いにも注意が必要です。
親の収入を合算したからといって、必ず親も団信の保障対象になるとは限りません。
誰が団信に加入するのか、万一の場合にどこまで住宅ローンが保障されるのかについても、金融機関や商品ごとに確認しておきましょう。
親子で住宅ローンを考える方法には、「親子リレー返済」という仕組みもあります。
親子リレー返済は、親と子などが二世代にわたって住宅ローンを返済していく方法です。
例えば【フラット35】の親子リレー返済では、一定の条件を満たす後継者の年齢をもとに借入期間を選択できます。
単純に親の収入を加えて審査を受ける収入合算とは仕組みが異なるため、
「収入合算と親子リレー返済のどちらを使うか」
ではなく、家族構成や年齢、返済計画に合った方法を確認することが大切です。
親の収入を合算することで、単独で申し込む場合より借入可能額が増える可能性があります。
ただし、借入可能額だけで判断するのはおすすめできません。
確認したいのは、
などです。
特に親が高齢になるほど、退職などによって収入状況が変わる可能性も考えておく必要があります。
また、住宅ローンの審査では他の借入状況も確認されます。
車のローンなどが残っている場合は、「車のローンが残っていても住宅ローンは通る?他社借入がある場合の審査ポイント」も参考にしてください。
住宅ローンは「いくら借りられるか」だけではなく、家族全体で無理なく返していけるかという視点で考えることが大切です。
「自分の収入だけでは希望する金額に届かないかも?」
「親との収入合算も含めて、家づくりを考えた方がいい?」
そんな段階でも大丈夫です。
大鎮キムラ建設は土地情報からプラン提案まで
お客様のご要望を全てお聞きして
最善案を提案させていただきます!
お困りごとは担当者、または弊社へご相談ください♪
大鎮キムラ建設株式会社の詳しい情報や
最新のイベント情報は、
公式SNSアカウントやHPで随時更新していますので、
ぜひチェックしてください。
【次世代平屋モデルハウス】整った動線がつくる、心ほどける平屋の暮らし。|有珠の沢町で平屋見学会開催

◎期間:毎週土日開催!|ご予約なし来場もOK
◎時間:10:00~17:00
◎場所:苫小牧市有珠の沢町1丁目13-7
▼モデルハウスの詳細はこちらから
https://daishinkimura.com/modelhouse/9043/


大鎮キムラ建設株式会社
〒053-0816 苫小牧市日吉町1丁目4-6
0144-72-1146
0120-971-873