苫小牧・室蘭・千歳の新築・注文住宅・リフォームなら大鎮キムラ建設


苫小牧・室蘭・千歳の新築・注文住宅・リフォームなら大鎮キムラ建設
苫小牧・室蘭・千歳・札幌で新築、
注文住宅を建てるなら大鎮キムラ建設。
マーケの東本です
「今は共働きだけど、出産や育休で収入が減っても返済できる?」
家づくりを考えるとき、将来の家計が気になる方もいらっしゃると思います。
住宅ローンの返済額は、借りられる上限ではなく、収入が少ない時期の生活費や将来への備え、購入後に残る手元資金から考えることが大切です。
現在の収入だけで判断せず、次の順番で確認してみましょう。
「借りられる額」は、金融機関が年収や他の借入などをもとに判断する金額。「返せる額」は、返済しながら生活と必要な貯蓄を続けられる金額です。
審査に通ることと、子育て中も家計に余裕があることは別です。「手取りの何%なら安心」と一律に決めず、ご家庭ごとの支出と働き方で考えましょう。
住宅ローンだけでなく、車のローンなど毎月の返済も合わせて確認します。
まず、ご夫婦それぞれの休業予定と、その間の給与・給付の見込みを勤務先に確認します。
産休中の「出産手当金」は健康保険、育休中の「育児休業給付金」は雇用保険の制度で、対象条件や計算方法が異なります。
育児休業給付金は、原則として休業開始前の賃金をもとに計算し、給付率は開始から180日目まで67%、181日目以降50%です。現在の手取り給与にそのまま掛ける計算ではありません。受給要件や上限、休業中の給与による調整もあります。
出生後休業支援給付の上乗せも、条件を満たす場合の最大28日が対象です。「手取り10割相当」が育休期間全体に続くとは考えないでください。
給付は給与と同じ日に毎月入るとは限りません。受給見込み額に加えて申請・入金の見通しを確認し、入金前の生活費と返済を用意します。前年の所得に基づく住民税の支払いも忘れずに。
復職後も、時短勤務で給与が下がる可能性があります。休業中だけでなく、時短勤務が続く期間の収入も確認しましょう。
出産後は育児用品や保育関連費用、将来は習い事や進学費用などが加わります。進路や家庭の方針によって金額が変わるため、教育費への積立も支出として見込みましょう。
持ち家では返済以外に、次の費用も必要です。
苫小牧では冬季の暖房費も含めます。除排雪を依頼する場合は、その費用も加えてください。暖房費は住宅の性能や設備、使い方で変わるため、今の住まいの光熱費だけで決めないことが大切です。
税金や保険料など年払いの費用は月割りで準備し、修繕費も積み立てます。ただし、積立額と実際の引き落とし額を重ねて数えないように整理しましょう。
家計は、次の時期に分けて書き出すと確認しやすくなります。
| 時期 | 確認すること |
|---|---|
| 現在 | 世帯の手取りと生活費、他の返済 |
| 産休中 | 給与・出産手当金の見込みと入金時期 |
| 育休中 | 給付率が変わる前後の収入と育児費用 |
| 復職後の時短勤務 | 給与の見込みと保育関連費用 |
| 将来の教育費増加時 | 教育費・積立と返済の両立 |
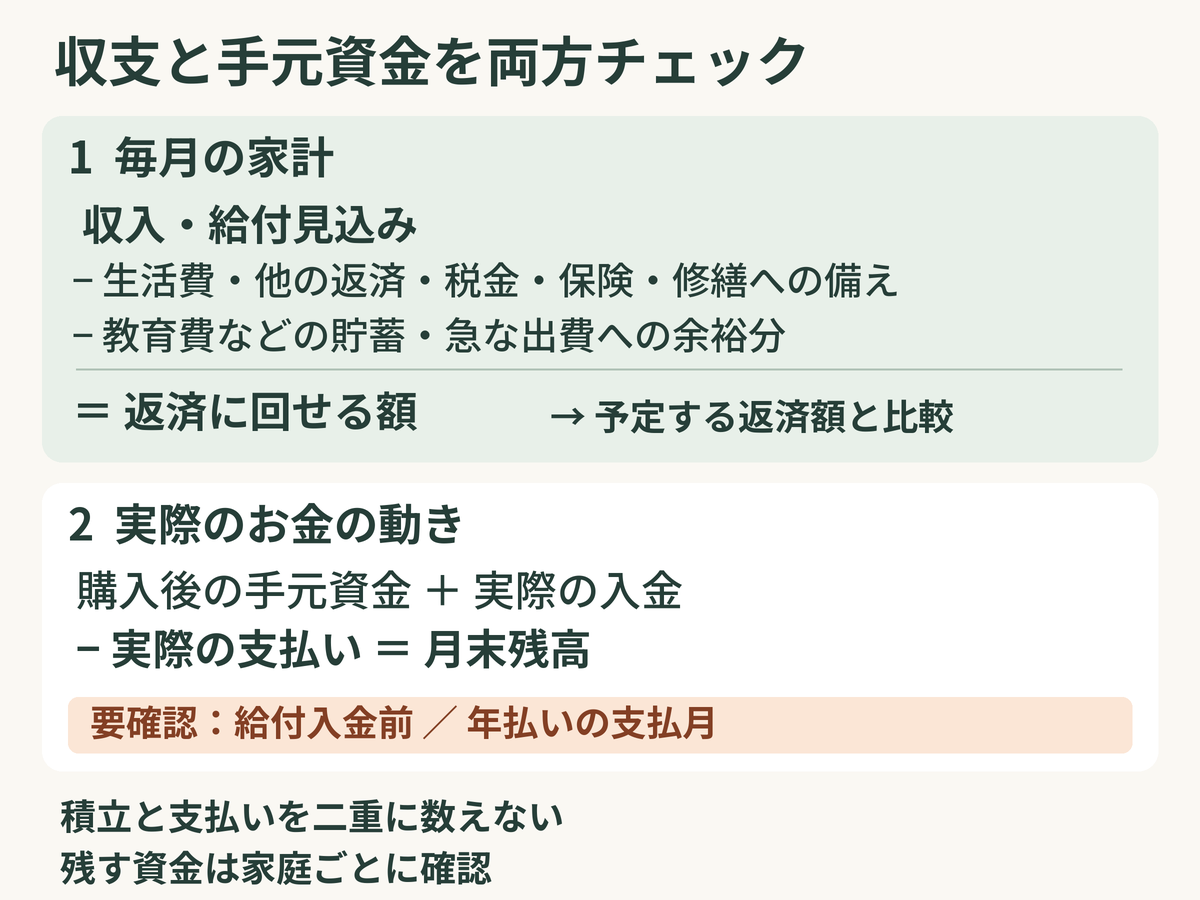
各時期で、世帯の手取りや給付見込みから、生活費、他の返済、税金・保険・修繕への備え、教育費などの貯蓄を引きます。残った金額をすべて返済に回すのではなく、急な出費への余裕も確保します。
そのうえで、予定する住宅ローン返済額を引いて、毎月の収支を確認しましょう。
一時的な赤字を貯蓄で補う場合は、「毎月いくら不足するか」「何か月続くか」「補った後にいくら残るか」を確認します。
例えば、説明用の仮定例として月3万円の不足が10か月続けば、補う資金は30万円です。これは安全な貯蓄額の目安ではありません。給付入金前の不足や急な出費、残しておく教育費なども別に考える必要があります。
購入後の手元資金を起点に、実際の入金と支払いを月ごとに並べ、残高を確認してください。年払いを月割りで見込んでも、税金・保険料を払う月に足りるかは別の確認です。家計の試算上の積立と口座からの支払いを区別し、二重に差し引かないようにします。
復職後も赤字が続く、必要な貯蓄ができない場合は、土地・建物・仕様に諸費用も含めた総予算と借入額を見直しましょう。
頭金を増やして貯蓄を使い切らず、購入後の生活に使える資金を残すことも大切です。ボーナス、昇給、将来の繰上返済がないと成り立たない計画は避け、変動金利を選ぶなら金利上昇で返済額が増える場合も試算します。
返済期間を延ばす場合も、月々の返済だけでなく総返済額と完済年齢を確認してください。詳しくは住宅ローンを45年・50年にするメリット・デメリットで解説しています。
すでに借りていて返済が難しくなりそうな場合は、支払いが遅れる前に借入先へ相談しましょう。返済条件の変更は金融機関や契約によって異なり、返済が免除されるとは限りません。
いかがでしたか?
収入が減る時期と購入後の手元資金まで確認することで、ご家庭に合う家づくり予算を考えやすくなります。
「育休中や時短勤務の収入で、どのくらいの返済額にすればよい?」
「教育費や冬の暖房費も含めて、家づくり予算を整理したい」
そんな段階でも大丈夫です。
大鎮キムラ建設は土地情報からプラン提案まで
お客様のご要望を全てお聞きして
最善案を提案させていただきます!
お困りごとは担当者、または弊社へご相談ください♪
大鎮キムラ建設株式会社の詳しい情報や
最新のイベント情報は、
公式SNSアカウントやHPで随時更新していますので、
ぜひチェックしてください。
参考情報
制度の情報確認日:2026年10月13日。給付の対象・金額・入金時期は勤務先や各制度の窓口でご確認ください。
【次世代平屋モデルハウス】整った動線がつくる、心ほどける平屋の暮らし。|有珠の沢町で平屋見学会開催

◎期間:毎週土日開催!|ご予約なし来場もOK
◎時間:10:00~17:00
◎場所:苫小牧市有珠の沢町1丁目13-7
▼モデルハウスの詳細はこちらから
https://daishinkimura.com/modelhouse/9043/


大鎮キムラ建設株式会社
〒053-0816 苫小牧市日吉町1丁目4-6
0144-72-1146
0120-971-873