苫小牧・室蘭・千歳の新築・注文住宅・リフォームなら大鎮キムラ建設


苫小牧・室蘭・千歳の新築・注文住宅・リフォームなら大鎮キムラ建設
苫小牧・室蘭・千歳・札幌で新築、
注文住宅を建てるなら大鎮キムラ建設。
マーケの東本です
住宅ローンというと「35年返済」をイメージする方も多いと思いますが、最近は45年・50年など、より長い返済期間を選べる商品もあります。
返済期間を長くする大きなメリットは、毎月の返済額を抑えやすくなることです。
一方で、返済期間が長くなるほど利息や総返済額が増えやすく、完済する年齢も高くなります。
そのため「50年なら得」「長く借りたほうが有利」と単純に考えるのではなく、毎月の返済額と総返済額の両方を見ることが大切です。
今回は、35年・45年・50年で何が変わるのかをわかりやすく解説します。
住宅ローンには、45年・50年といった長期返済に対応している商品があります。
たとえば住宅金融支援機構の「フラット50」は、一定の条件を満たす住宅を対象とした最長50年の全期間固定金利型住宅ローンです。
民間金融機関にも最長50年まで借りられる住宅ローンがあります。
ただし、すべての住宅ローンで50年返済を選べるわけではありません。
金融機関や商品によって、
などが異なります。
「50年まで借りられるか」だけでなく、自分が利用する場合にどのような条件になるのかまで確認する必要があります。
返済期間を長くする大きなメリットは、同じ金額を借りた場合でも、毎月の返済額を抑えやすくなることです。
たとえば3,000万円を借りた場合を比較してみましょう。
| 返済期間 | 毎月返済額 | 総返済額 |
|---|---|---|
| 35年 | 約9.2万円 | 約3,858万円 |
| 45年 | 約7.6万円 | 約4,127万円 |
| 50年 | 約7.1万円 | 約4,266万円 |
※借入額3,000万円、年1.5%の金利が全期間変わらないと仮定、元利均等返済、ボーナス返済なしで計算した概算です。実際の融資条件や返済額を示すものではありません。
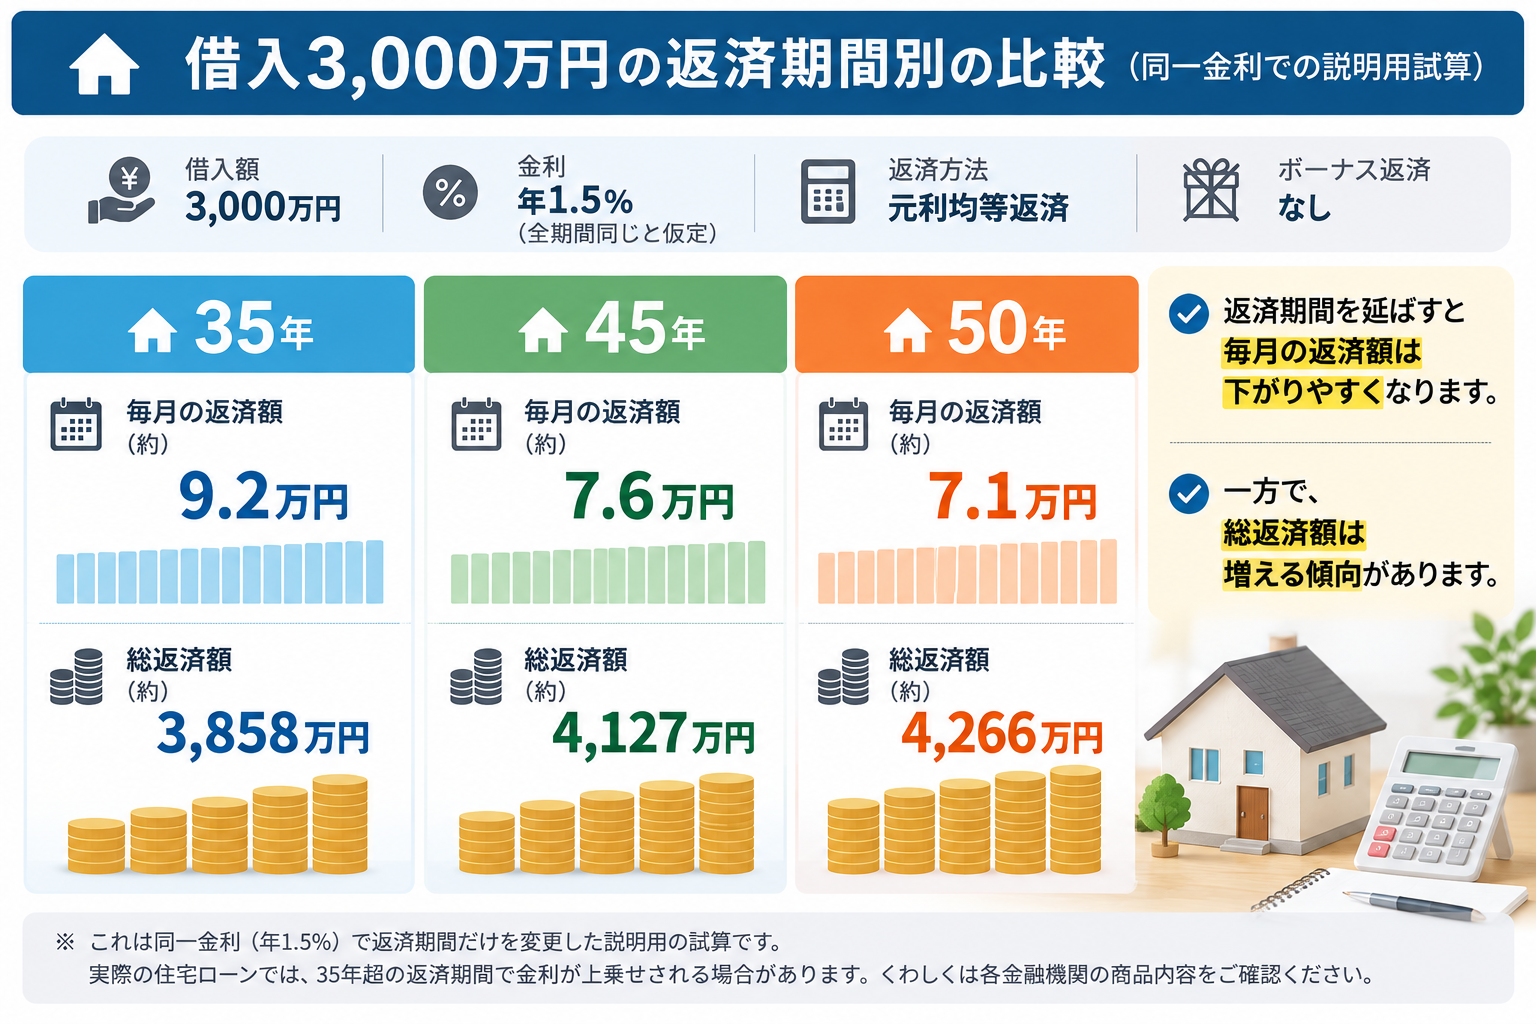
この条件では、35年から50年へ延ばすと毎月の返済額は約2.1万円下がります。
毎月の住宅費を抑えられれば、教育費や貯蓄などにお金を残しやすくなる可能性があります。
ただし、この比較は同じ金利で返済期間だけを変えた場合の説明用です。
実際には、35年を超える借入期間に対して金利を上乗せする住宅ローンもあります。
そのため、返済期間だけを見て判断するのではなく、実際に適用される金利まで含めて比較することが重要です。
返済期間を長くすると毎月の負担を抑えやすい一方、注意したい点もあります。
まず、返済期間が長いほど利息を支払う期間も長くなるため、総返済額は増えやすくなります。
先ほどの試算では、35年返済の総返済額が約3,858万円なのに対して、50年返済では約4,266万円です。
同じ3,000万円を同じ年1.5%で借りるという条件でも、約408万円の差が生じます。
また、返済期間が長ければ元金の減るペースも遅くなります。
もう一つ確認したいのが完済時の年齢です。
たとえば30歳で50年ローンを組めば、単純計算では完済するのは80歳前後になります。
実際には金融機関ごとに完済時年齢などの条件が設定されているため、誰でも希望どおり50年間借りられるわけではありません。
さらに、35年を超える返済期間では金利が上乗せされる商品もあります。
50年ローンそのものが良い・悪いということではなく、毎月の返済額を下げる代わりに何が変わるのかを確認しておくことが重要です。
50年ローンを契約したからといって、必ず50年間そのまま返済し続けなければならないとは限りません。
収入や貯蓄に余裕ができたときには、繰上返済によって元金を減らしたり、返済期間を短縮したりする方法があります。
そのため、若いうちは毎月の返済額を抑え、将来的に家計に余裕ができた段階で繰上返済を検討するという考え方もできます。
ただし、ここにも注意点があります。
繰上返済の最低金額や手数料、返済期間の短縮方法などは金融機関・商品によって異なります。
また、35年を超える借入期間に金利が上乗せされる商品の中には、契約後に繰上返済して残りの期間を35年以内に短縮しても、当初の上乗せ金利が継続するものがあります。
「あとで繰上返済すれば35年ローンと同じ条件になる」とは限らないため、契約前に条件を確認しておきましょう。
住宅ローンの返済期間を決めるときは、毎月の返済額だけで判断しないことが大切です。
確認したいのは、
などです。
北海道では、冬季の暖房費なども含めて住んだ後の家計を考える必要があります。
たとえば返済期間を延ばして住宅ローンが月2万円下がっても、その2万円をすべて自由に使えるとは限りません。
住宅を購入した後には、ローン以外にも税金やメンテナンス費、光熱費などがかかります。
また、親との収入合算など、借入方法そのものを検討している方は、関連記事「親との収入合算で住宅ローンは組める?条件と注意点をわかりやすく解説」も参考にしてください。
大切なのは、「何年借りられるか」ではなく、将来の家計まで含めて無理なく返していけるかを考えることです。
35年・45年・50年それぞれの毎月返済額と総返済額を比べながら、自分たちの家計に合った返済期間を検討しましょう。
「35年と50年で、毎月の返済額がどれくらい変わるのか知りたい」
「住宅ローンだけでなく、家づくり全体の予算を整理したい」
そんな段階でも大丈夫です。
大鎮キムラ建設は土地情報からプラン提案まで
お客様のご要望を全てお聞きして
最善案を提案させていただきます!
お困りごとは担当者、または弊社へご相談ください♪
家づくりについて相談したい方は、「ご来場予約・無料相談会」もご利用いただけます。
大鎮キムラ建設株式会社の詳しい情報や
最新のイベント情報は、
公式SNSアカウントやHPで随時更新していますので、
ぜひチェックしてください。
【次世代平屋モデルハウス】整った動線がつくる、心ほどける平屋の暮らし。|有珠の沢町で平屋見学会開催

◎期間:毎週土日開催!|ご予約なし来場もOK
◎時間:10:00~17:00
◎場所:苫小牧市有珠の沢町1丁目13-7
▼モデルハウスの詳細はこちらから
https://daishinkimura.com/modelhouse/9043/


大鎮キムラ建設株式会社
〒053-0816 苫小牧市日吉町1丁目4-6
0144-72-1146
0120-971-873